Navigare il mercato creditizio e immobiliare nel 2026 richiede cautela e una profonda revisione delle proprie certezze. Tra tassi d'interesse in continua oscillazione, decisioni della Banca Centrale Europea e dinamiche locali inaspettate, compiere scelte finanziarie senza un'adeguata analisi dei dati rischia di tradursi in un inutile sborso di denaro.
Per fare chiarezza, abbiamo analizzato gli ultimi report pubblicati dagli osservatori di Tecnocasa, MutuiOnline.it e Segugio.it.
Le simulazioni dell'Ufficio Studi del Gruppo Tecnocasa (basate su mutui a 25 anni con LTV all'80% e tasso del 3,5%) smentiscono uno dei luoghi comuni più radicati: nella maggior parte dei capoluoghi italiani l'acquisto di un'abitazione continua a garantire una rata mensile inferiore rispetto al canone d'affitto, nonostante l'aumento dei tassi abbia incrementato l'importo delle rate di circa il 7,8% per i bilocali e del 7,9% per i trilocali rispetto all'anno precedente.
Approfondimenti
Tuttavia, il mercato presenta due clamorose eccezioni: Firenze e Milano. In queste due metropoli, l'elevato valore di compravendita degli immobili rende l'opzione del mutuo nettamente più onerosa rispetto alla locazione.
| Città | Tipologia Immobiliare | Rata Mensile Mutuo (€) | Canone di Locazione (€) |
| Firenze | Bilocale | 925 | 630 |
| Firenze | Trilocale | 1.099 | 770 |
| Milano | Bilocale | 1.285 | 1.145 |
| Milano | Trilocale | 1.528 | 1.395 |
| Verona | Bilocale | 532 | 690 |
| Palermo | Bilocale | 348 | 515 |
A spiegare questo paradosso intervengono dinamiche finanziarie ben precise. A Firenze, dove il prezzo medio degli immobili raggiunge i 257.875 euro, la rata del mutuo per un bilocale supera il canone d'affitto di ben 295 euro al mese (925 euro contro 630 euro). Di conseguenza, nonostante la cronica scarsità di immobili in locazione, l'affitto rimane a breve termine la scelta finanziariamente più sostenibile in termini di cash flow mensile per chi vive nel capoluogo toscano o a Milano.
I dati dell'Osservatorio Finanziamenti di Segugio.it relativi a ottobre 2026 evidenziano come la tipologia di contratto e il profilo del richiedente incidano profondamente sul costo finale del finanziamento. Se il TAEG medio dei prestiti personali si attesta all'8,32% (in calo rispetto all'8,45% del terzo trimestre), i tassi legati alla Cessione del Quinto registrano valori nettamente inferiori:
- Pensionati: TAEG medio al 7,49% (in calo dal 7,53%).
- Dipendenti Privati: TAEG medio al 7,16% (in lieve aumento dal 7,09%).
- Dipendenti Pubblici: TAEG medio al 5,33% (tocco minimo da oltre un anno, in calo dal 5,50%).
La spiegazione risiede nelle maggiori garanzie che la pubblica amministrazione offre agli istituti di credito.
"Gli ultimi dati mostrano come il costo del credito continui a muoversi in maniera diversa a seconda della tipologia di finanziamento e del profilo del richiedente... Ad esempio, un dipendente pubblico che necessita un prestito di 10 mila euro da restituire in 7 anni, scegliendo una cessione del quinto al 5,33% invece che un prestito personale all’8,32% risparmierebbe oltre 1.200 euro sugli interessi totali." dichiara Matteo Favaro, COO & Managing Director Financial Products di Segugio.it.
L'Osservatorio di MutuiOnline.it rileva a ottobre 2026 una situazione anomala nel mercato dei mutui casa. Il tasso fisso a 20 e 30 anni ha raggiunto il picco dell'anno toccando un TAN medio del 3,62% (+28 punti base da luglio). Questo incremento si spiega con il rialzo dell'Interest Rate Swap, l'indice interbancario di riferimento per i mutui a tasso fisso, strettamente legato ai rendimenti dei titoli di Stato tedeschi a 30 anni, cresciuti indipendentemente dalla pausa dei tassi deliberata dalla BCE.
Il tasso variabile, direttamente legato all'Euribor e alle decisioni di breve termine della Banca Centrale Europea, si attesta invece a un TAN medio del 2,94% (+24 bps da luglio), garantendo un vantaggio di 68 punti base rispetto al fisso.
Prendendo a modello un mutuo standard da 140.000 euro della durata di 20 anni:
- Rata mensile Tasso Fisso (TAN 3,62%): 821 euro
- Rata mensile Tasso Variabile (TAN 2,94%): 772 euro
- Risparmio immediato: 49 euro al mese (circa 11.600 euro totali stimati sui 20 anni).
L'insidia della BCE
La convenienza del variabile potrebbe tuttavia assottigliarsi rapidamente. Un eventuale rialzo di 25 punti base da parte della Banca Centrale Europea nella riunione di dicembre porterebbe il TAN variabile al 3,19%, spingendo la rata a 790 euro al mese. In questo scenario, il margine mensile scenderebbe a 31 euro, riducendo il risparmio complessivo sui 20 anni a meno di 7.400 euro.
"Oggi il tasso fisso si trova sui livelli più alti dell’ultimo anno, mentre il variabile si avvicina ormai alla soglia del 3%. L’aumento del fisso riflette il rialzo degli indici IRS... La pausa di ottobre non va letta come l’inizio di una fase di stabilità: se l’inflazione dovesse restare elevata, la Bce potrebbe tornare a intervenire già nella riunione di dicembre e in quel caso il vantaggio del variabile rispetto al fisso si ridurrebbe in modo sensibile" afferma Matteo Favaro, COO & Managing Director Financial Products di MutuiOnline.it.
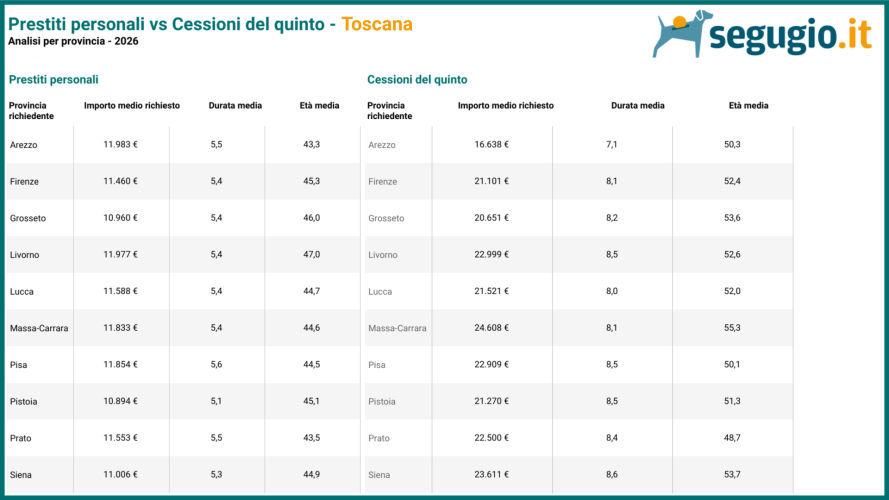
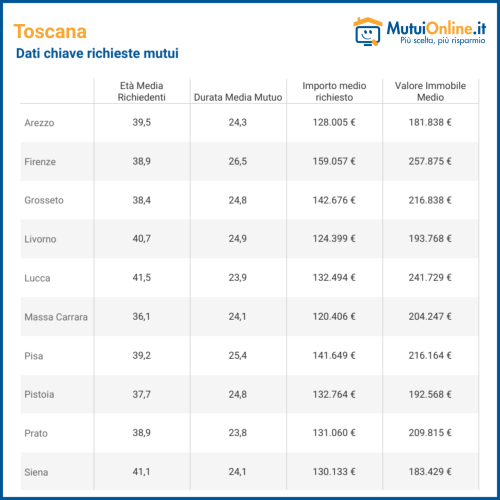
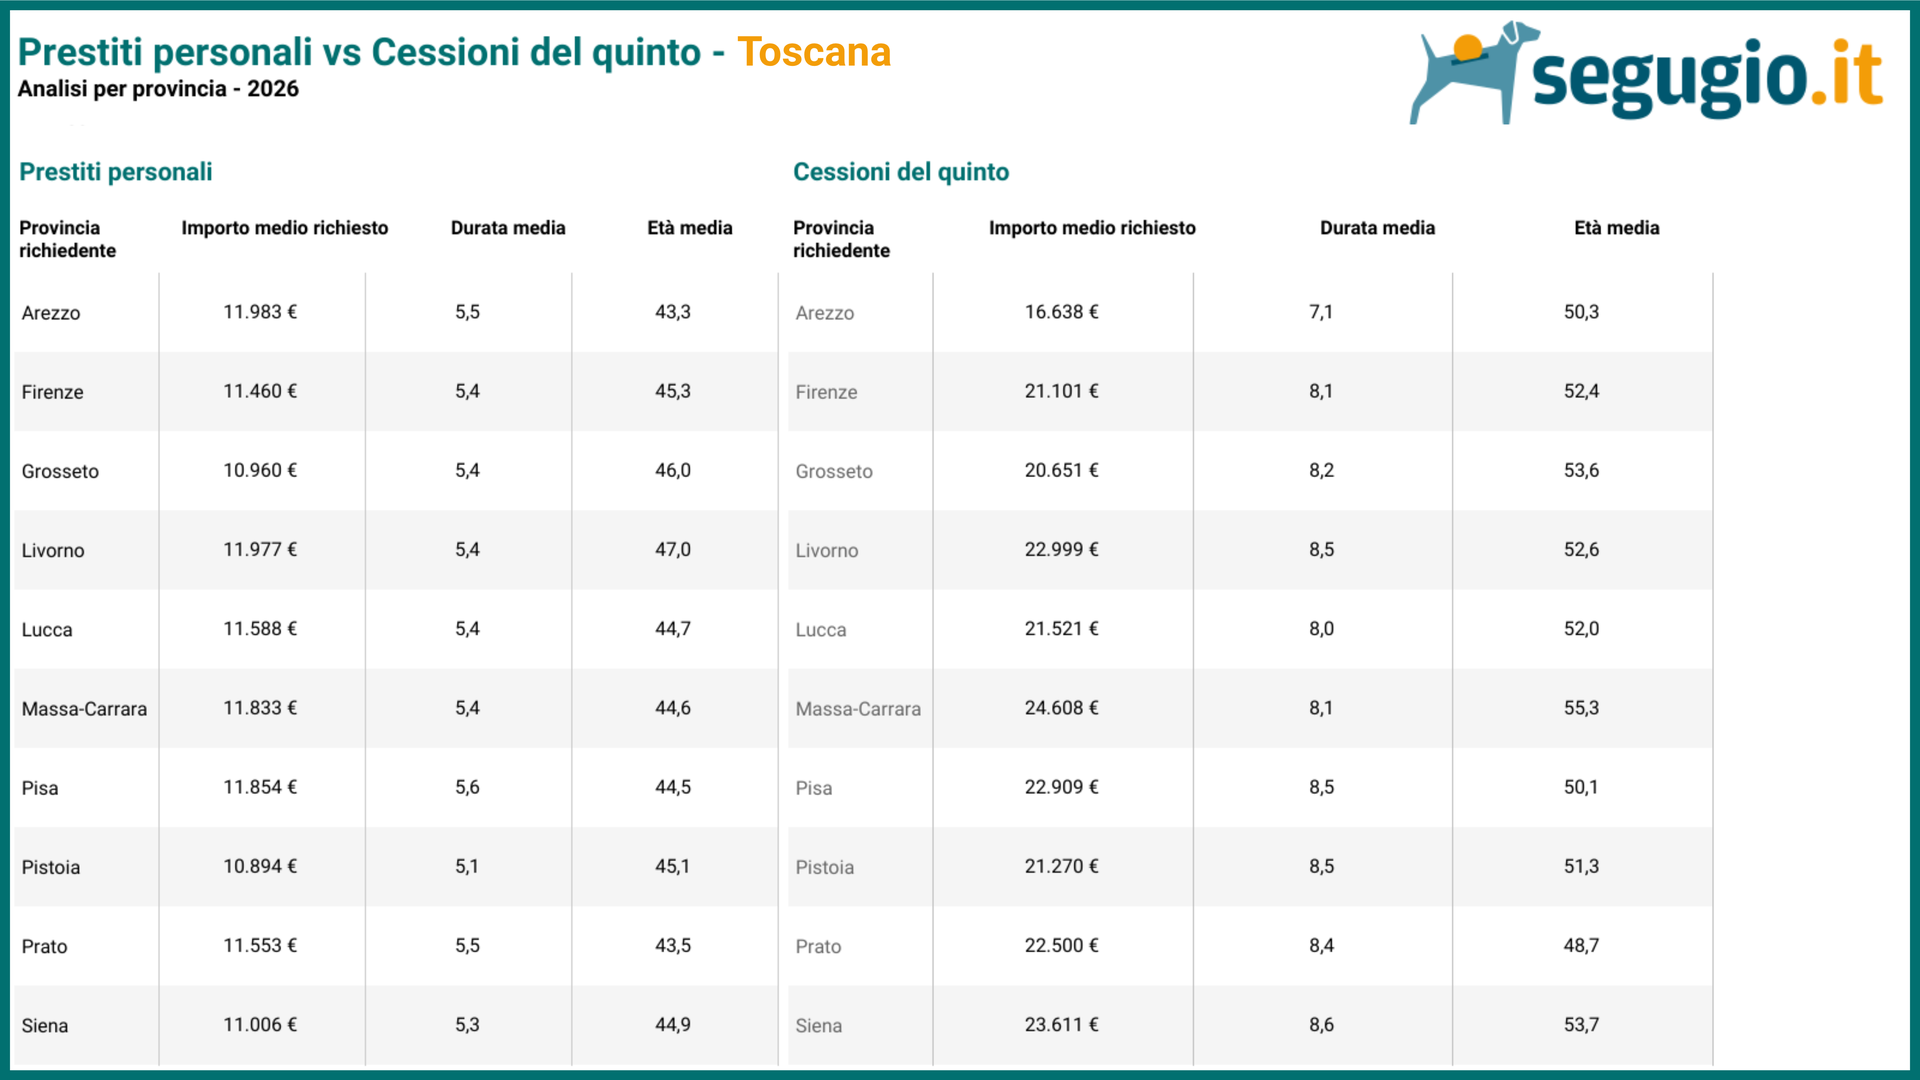
L'analisi territoriale della Toscana offre uno spaccato dettagliato delle abitudini finanziarie della regione, mettendo in luce forti differenze provinciali sia nei mutui che nei prestiti:
- Chi chiede di più:
- Mutui Casa: L'importo medio richiesto in Toscana per un mutuo è di 141.796 euro, ossia circa 2.000 euro in meno rispetto alla media nazionale del quarto trimestre 2026 (143.642 euro). Al contrario, il valore medio degli immobili in Toscana (225.245 euro) risulta superiore alla media nazionale (223.079 euro).
Firenze guida la classifica regionale per importo medio richiesto (159.057 euro) e per valore medio dell'immobile (257.875 euro). All'opposto si trova Massa-Carrara con 120.406 euro di importo medio richiesto.
- Prestiti Personali: L'importo medio richiesto in regione è di 11.569 euro (-1,2% rispetto al 2025). Gli importi più elevati si registrano ad Arezzo (11.983 euro) e Livorno (11.977 euro), mentre Pistoia registra il valore minimo (10.894 euro).
- Cessione del Quinto: Le somme medie più alte si registrano a Massa-Carrara (24.608 euro) e Siena (23.611 euro).
- Mutui Casa: L'importo medio richiesto in Toscana per un mutuo è di 141.796 euro, ossia circa 2.000 euro in meno rispetto alla media nazionale del quarto trimestre 2026 (143.642 euro). Al contrario, il valore medio degli immobili in Toscana (225.245 euro) risulta superiore alla media nazionale (223.079 euro).
- Chi è più giovane:
- Nei mutui per l'acquisto della casa, i richiedenti più giovani si concentrano a Massa-Carrara (età media di 36 anni e 1 mese), mentre i più anziani si registrano a Livorno, Siena e Lucca (tra i 40 anni e 8 mesi e i 41 anni e 6 mesi).
- Nei prestiti personali, Arezzo registra l'età media più giovane (43 anni e 3 mesi), contro i 47 anni di Livorno.
- Cosa succede a Firenze:
- Oltre a registrare gli importi e i valori immobiliari più alti della regione, Firenze detiene anche il primato per i piani di ammortamento dei mutui più lunghi, con una durata media di 26 anni e 6 mesi.
L'analisi delle richieste di prestiti personali presentate tra gennaio e ottobre 2026 rivela una netta spaccatura tra la frequenza delle motivazioni d'accesso al credito e la consistenza economica delle stesse.
- Le motivazioni più frequenti:
- Ottenimento di liquidità (35,0% delle richieste totali).
- Acquisto di auto usate (19,7%).
- Consolidamento debiti (18,5%).
- Gli importi e le durate maggiori:
- Il consolidamento debiti rappresenta l'impegno finanziario più gravoso, con un importo medio richiesto di 17.795 euro e una durata di rimborso media di 6 anni e 7 mesi.
- Seguono i finanziamenti per ristrutturazione casa (13.336 euro per 5 anni e 9 mesi) e auto usata (11.670 euro per 5 anni e 5 mesi).
- All'estremo opposto figurano le richieste per viaggi e vacanze, che registrano l'importo medio più contenuto: 4.533 euro.
Se la liquidità primaria serve a gestire le esigenze immediate della vita quotidiana, la riorganizzazione e il rifinanziamento dei debiti pregressi tramite il consolidamento costituiscono la quota di passività a più lungo termine per le famiglie.
I dati del 2026 dimostrano che non esistono soluzioni finanziarie valide a prescindere. Chi intende accedere al credito deve valutare con attenzione il proprio profilo e il contesto geografico: i dipendenti pubblici dovrebbero sfruttare le condizioni della Cessione del Quinto, mentre chi desidera acquistare casa in città ad alta tensione abitativa come Firenze o Milano deve calcolare minuziosamente lo scarto tra rata del mutuo e canone di locazione prima di impegnare il proprio capitale. Inoltre, la fluttuazione dei tassi impone un confronto costante tra diverse strutture di costo.
Alla luce di questi dati: prima di firmare il tuo prossimo finanziamento o contratto d'affitto, hai davvero fatto tutti i calcoli?