Tra il desiderio sempre vivo di acquistare la prima casa e la necessità contingente di accedere a liquidità personale, il mercato del credito in Toscana sta vivendo una fase di profonda ed entusiasmante trasformazione. Mettendo a confronto le rilevazioni consolidate del 2025 con i dati più recenti aggiornati a settembre 2026, si delinea uno scenario ricco di spunti operativi per le famiglie toscane, capace di ribaltare diversi luoghi comuni radicati.
Il dato più incoraggiante arriva sul fronte del costo del denaro: a settembre 2026, il TAEG medio per i prestiti personali in regione è sceso all’8,38%, interrompendo i rincari dei mesi precedenti e riaprendo spazi di risparmio concreto. Al contempo, le analisi sull'accesso ai mutui ipotecari rivelano la metamorfosi demografica del richiedente tipo. L'incrocio dei dati dell'Osservatorio Finanziamenti di Segugio.it e dell'Osservatorio Kìron Partner / Tecnocasa evidenzia marcate specificità provinciali, opzioni di finanziamento ingiustamente trascurate e un profilo dei mutuatari sempre più giovane e ad alta integrazione internazionale.
Quando si valuta una richiesta di liquidità, la scelta dello strumento finanziario non è un mero dettaglio tecnico, ma una decisione strategica con impatto diretto sul bilancio familiare. Per comprendere appieno le dinamiche dei tassi, occorre ricordare che il Tasso Annuo Effettivo Globale rappresenta il costo totale del finanziamento espresso in percentuale annua, comprensivo di interessi e spese accessorie, mentre i punti base misurano le variazioni percentuali (100 punti base equivalgono all'1%).
A settembre 2026, il TAEG medio delle pratiche erogate per i prestiti personali in Toscana si attesta all’8,38%, registrando un calo di 14 punti base rispetto ad agosto. Tuttavia, confrontando questo dato con la Cessione del Quinto, emerge un divario di convenienza rilevante. Perché la Cessione del Quinto offre tassi significativamente più bassi? La ragione risiede nel meccanismo stesso del prodotto: la rata viene addebitata direttamente in busta paga o sulla pensione da parte del datore di lavoro o dell'ente previdenziale. Questa trattenuta alla fonte minimizza il rischio di insoluto per la banca, che trasforma la maggiore sicurezza in tassi d'interesse decisamente più contenuti.
I dati del mercato toscano evidenziano differenze sostanziali a seconda della categoria professionale:
- Dipendenti privati: Il TAEG medio per la Cessione del Quinto si mantiene stabile al 7,13%, confermandosi un'alternativa ben più economica rispetto al prestito personale classico.
- Dipendenti pubblici: Beneficiano delle condizioni più vantaggiose in assoluto sul mercato, con un TAEG medio del 5,35% (minimo storico degli ultimi 12 mesi, con un calo di 10 punti base rispetto ad agosto).
- Pensionati: Dopo le flessioni estive, si registra un ritocco all'insù di 27 punti base, portando il TAEG medio al 7,69%.
Sulla centralità della comparazione e sull'impatto economico effettivo di queste scelte, è intervenuto Matteo Favaro, COO & Managing Director Financial Products di Segugio.it: “Nonostante il tasso medio si attesti ancora su livelli più alti rispetto alla fine dello scorso anno e all’inizio del 2026, a settembre osserviamo un calo per i prestiti personali. Guardando alle cessioni del quinto, a seconda del profilo del consumatore le opportunità di risparmio sono concrete, per questo risulta oggi fondamentale comparare i diversi prodotti presenti sul mercato, senza fermarsi alla prima offerta.
I comparatori come Segugio.it sono alleati fondamentali nell’aiutare a scoprire soluzioni più vantaggiose. Ad esempio, un dipendente privato che necessita un prestito di 15 mila euro da restituire in 8 anni, scegliendo una cessione del quinto al 7,13% invece che un prestito personale all’8,38% risparmierebbe oltre 900 euro sugli interessi totali. Nel caso di un dipendente pubblico, invece, il risparmio sarebbe pari a 2.165 euro sulla durata del finanziamento, per un costo inferiore del 12% rispetto a un prestito personale.”
Chi lavora nel settore pubblico o privato a tempo indeterminato non dovrebbe fermarsi alla richiesta di un prestito personale standard. Confrontare preventivi di Cessione del Quinto può generare un risparmio netto d'interessi compreso tra i 900 e gli oltre 2.100 euro per importi medio-alti.
L'indagine socio-demografica condotta da Kìron Partner (Gruppo Tecnocasa) e riferita all'anno 2025 offre uno spaccato estremamente dinamico sulla platea di chi sottoscrive un mutuo ipotecario in Toscana.
Dal punto di vista della nazionalità dei mutuatari, l'analisi evidenzia che i cittadini italiani continuano a rappresentare il singolo gruppo nazionale più numeroso, ricevendo il 43,4% dei mutui complessivamente erogati. Tuttavia, la sommatoria delle componenti estere supera nel totale la quota dei nativi, attestandosi al 56,6% dei finanziamenti totali erogati:
- I cittadini europei rappresentano il 18,3% dei mutuatari, con una prevalenza di comunità storicamente integrate come quella rumena, albanese e moldava.
- Gli immigrati extra-europei costituiscono il 38,3% del totale erogato, con una forte presenza di cittadini originari dell'Asia, seguiti a brevissima distanza da quelli provenienti dall'America Latina e dall'Africa.
Sotto il profilo anagrafico, la spinta all'acquisto della casa in Toscana è nettamente generazionale. L'età media di chi sottoscrive un mutuo si attesta a 39,4 anni, con una concentrazione schiacciante nelle fasce più giovani:
- 18 - 34 anni: 37,2%
- 35 - 44 anni: 31,5%
- 45 - 54 anni: 24,2%
- 55 - 64 anni: 6,3%
- 65 anni e oltre: 0,9%
Questi dati smentiscono il luogo comune di un mercato immobiliare bloccato o accessibile solo in tarda età: in Toscana la casa si compra prima dei quarant'anni, e la domanda è fortemente sostenuta da giovani famiglie straniere stabilmente inserite nel tessuto produttivo regionale.
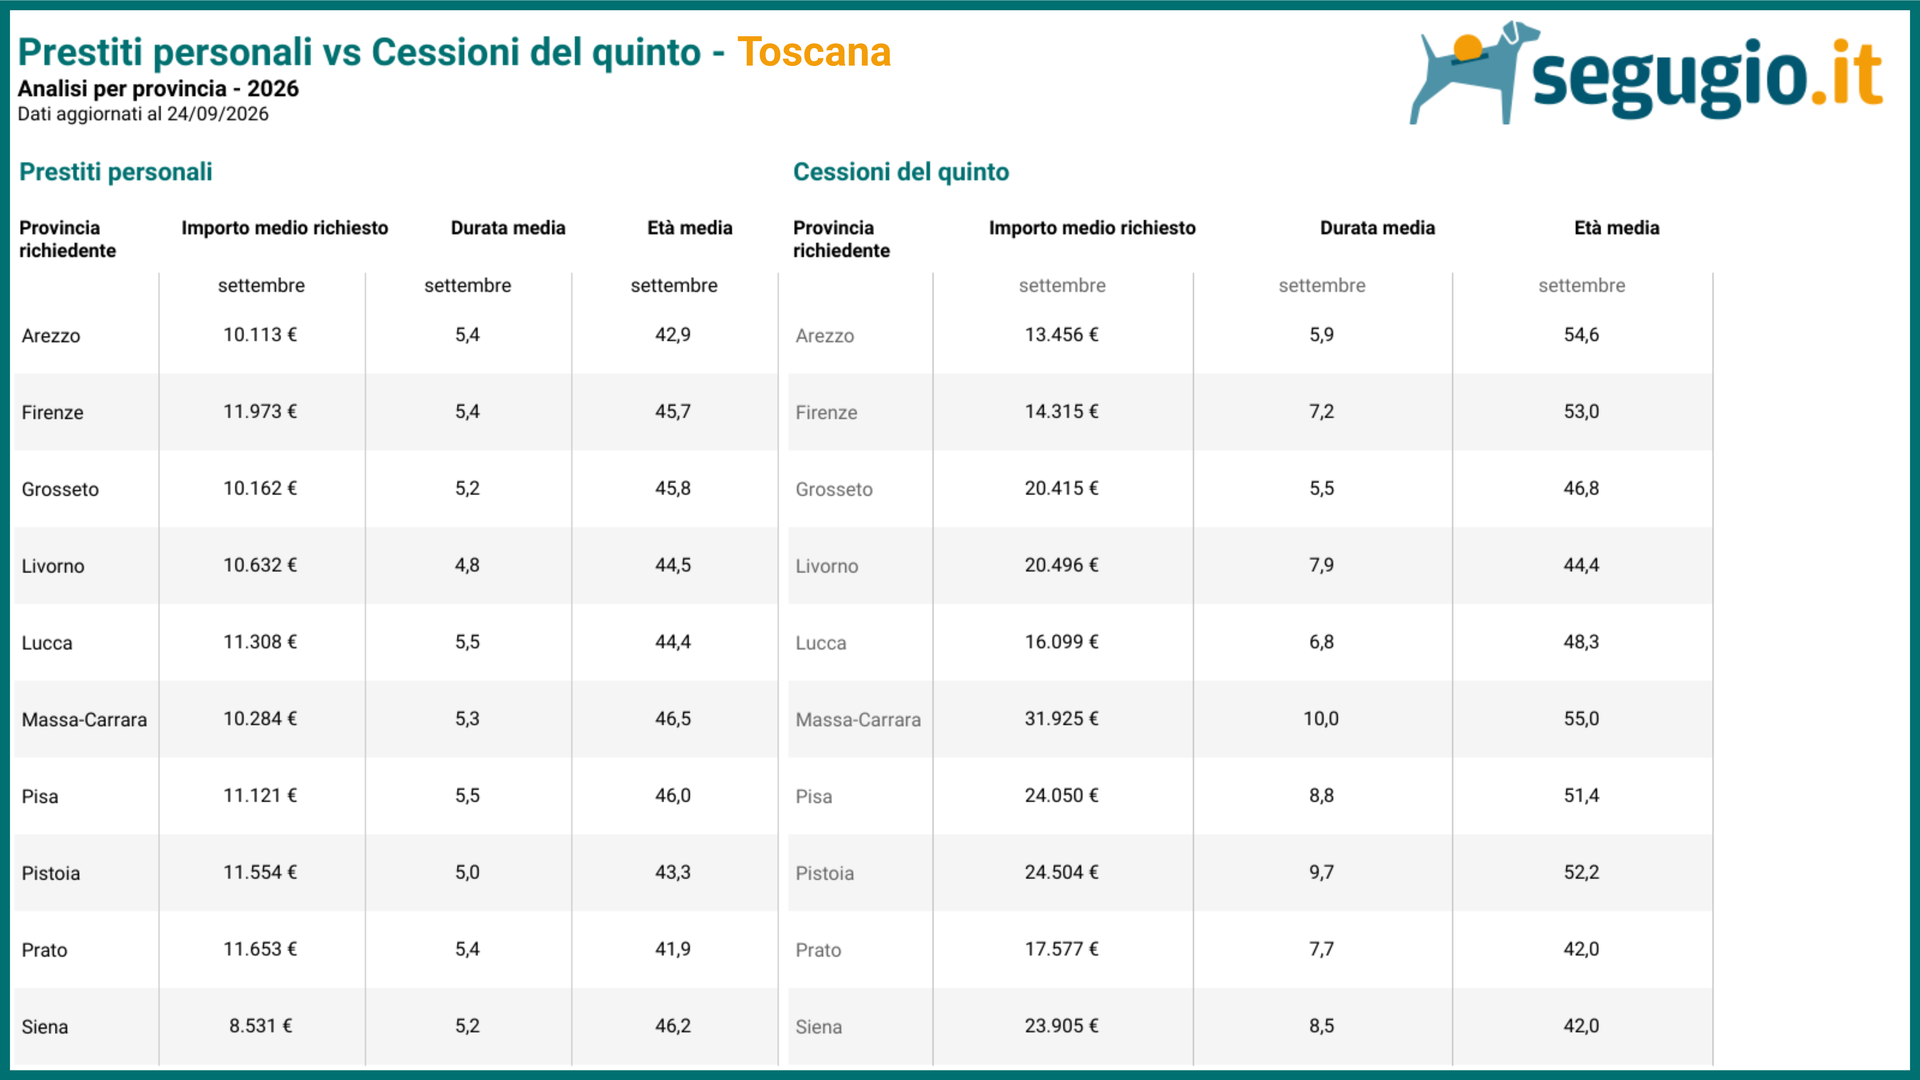
Nel mese di settembre 2026, l'importo medio richiesto per un prestito personale in Toscana si posiziona a 10.534 euro, con una durata media del piano di ammortamento pari a 5 anni e 3 mesi.
Analizzando la ripartizione delle richieste per motivazione, la liquidità si conferma al primo posto regionale assorbendo il 36,9% delle domande. Al secondo posto troviamo l'acquisto di auto usata (21,5%) e al terzo il consolidamento debiti (17,0%). Quest'ultima finalità registra l'importo medio richiesto più elevato della regione, pari a 16.941 euro (con una durata media di 6 anni e 4 mesi). Seguono per entità gli importi destinati all'acquisto di motoveicoli nuovi (12.750 euro), alla ristrutturazione casa (12.672 euro, durata media 6 anni e 1 mese) e all'auto usata (durata media 5 anni e 8 mesi). Le cifre più contenute riguardano infine viaggi e vacanze, con una media di 5.333 euro.
Scendendo nell'analisi di dettaglio territoriale, il mercato si divide nettamente tra le diverse province toscane:
- Firenze: Vanta il record regionale per l'importo medio più elevato richiesto, pari a 11.973 euro.
- Prato: Segue a breve distanza con 11.653 euro di media e si distingue per la platea di richiedenti più giovane della regione (età media di 41 anni e 10 mesi).
- Siena: Registra l'importo medio più contenuto della Toscana, pari a 8.531 euro.
- Pisa: Presenta la durata media del piano di rimborso più lunga della regione, pari a 5 anni e 6 mesi.
- Livorno: Detiene il primato dei piani d'ammortamento più brevi, con una media di 4 anni e 10 mesi.
- Massa-Carrara: Registra l'età media più alta tra i richiedenti di prestiti personali, pari a 46 anni e 6 mesi.
A fronte di una media regionale di 18.785 euro per la Cessione del Quinto, la mappa provinciale evidenzia specificità e picchi significativi:
- Massa-Carrara: Rappresenta un'autentica anomalia di mercato. La provincia registra una richiesta media record di 31.925 euro, una durata media di 10 anni e un'età media dei richiedenti di 55 anni. Questo combinato disposto (importo massimo, durata decennale ed età matura) evidenzia come in questo territorio la forza lavoro vicina alla pensione utilizzi la cessione del quinto come strumento strutturato di ristrutturazione del debito familiare a lungo termine o per il finanziamento di importanti progetti di vita, a differenza del profilo più dinamico e legato alla mobilità della giovane Prato.
- Arezzo: Presenta l'importo medio richiesto più basso per la cessione del quinto, pari a 13.456 euro.
- Grosseto: Registra i piani di rimborso più brevi del comparto, con una media di 5 anni e 6 mesi.
- Siena: Vanta i richiedenti più giovani per la cessione del quinto, con un'età media di 42 anni.
La variabilità geografica dimostra che le condizioni erogative e le esigenze di bilancio cambiano fortemente a seconda della provincia. Conoscere i parametri medi territoriali aiuta a negoziare con maggior consapevolezza l'importo e la durata del piano di rientro.
Che si tratti di concedere un mutuo ipotecario trentennale o un prestito personale di liquidità, la continuità reddituale e la stabilità del rapporto di lavoro rimangono la vera linea di demarcazione adottata dagli istituti finanziari.
Nel comparto dei mutui casa (dati Kìron 2025), la garanzia della stabilità economica identifica ben l'87,8% del totale dei mutuatari finanziati, somma formata da dipendenti a tempo indeterminato e pensionati. La rigidità dei criteri analitici applicati dagli istituti emerge in modo lampante dall'esiguità delle quote concesse alle altre categorie:
- Lavoratori autonomi, liberi professionisti e titolari d'azienda: intercettano solo l'8,7% dei mutui totali.
- Lavoratori con contratto a tempo determinato: rappresentano un marginale 1,9% delle concessioni.
Nel mercato della Cessione del Quinto (dati Segugio settembre 2026), la distribuzione delle richieste riflette chiaramente la medesima esigenza di garanzia contrattuale:
- Dipendenti privati: 39,8% delle richieste (importo medio richiesto: 16.247 euro).
- Dipendenti pubblici: 32,5% delle richieste (importo medio richiesto: 25.080 euro).
- Pensionati: 27,7% delle richieste (importo medio richiesto: 15.035 euro).
La solidità ferrea del settore pubblico permette a questa categoria di accedere agli importi medi più elevati del mercato (25.080 euro), a riprova di come il rischio azzerato per l'istituto erogante si traduca direttamente in una maggiore disponibilità di credito concesse al richiedente.
Chi lavora con contratto a tempo determinato o nel regime autonomo deve muoversi con largo anticipo nella preparazione della richiesta di credito. Per i lavoratori dipendenti, prima di presentare una richiesta di pre-delibera per un mutuo o un finanziamento importante, è fondamentale verificare il consolidamento del proprio profilo reddituale e l'anzianità di servizio minima richiesta dagli istituti.
Il quadro tracciato dagli Osservatori finanziari sulla Toscana delinea un mercato in fase di transizione, dove i primi segnali di discesa dei tassi offrono margini d'azione interessanti ma impongono scelte attente. Che si tratti di giovani nuclei familiari stranieri desiderosi di radicarsi acquistando la prima casa o di lavoratori che cercano liquidità per progetti personali, il fattore determinante rimane la capacità di valutare criticamente le alternative disponibili.